IHSG dibuka pada level 6.541,38 di awal pekan ini, mencatat koreksi 1,4% dari pekan lalu akibat net sell asing sebesar Rp 3,36 triliun. Tekanan utama datang dari perbankan besar — BBCA anjlok 5,6%, BBRI turun 3,5%, BMRI melemah 3,4%, dan BBNI koreksi 4,8% — yang bersama-sama menarik indeks ke bawah. Di sisi lain, saham komoditas seperti AMMN (+10,7%) dan MDKA (+5,2%) menjadi satu-satunya penopang, mengisyaratkan rotasi modal ke sektor Barang Baku.
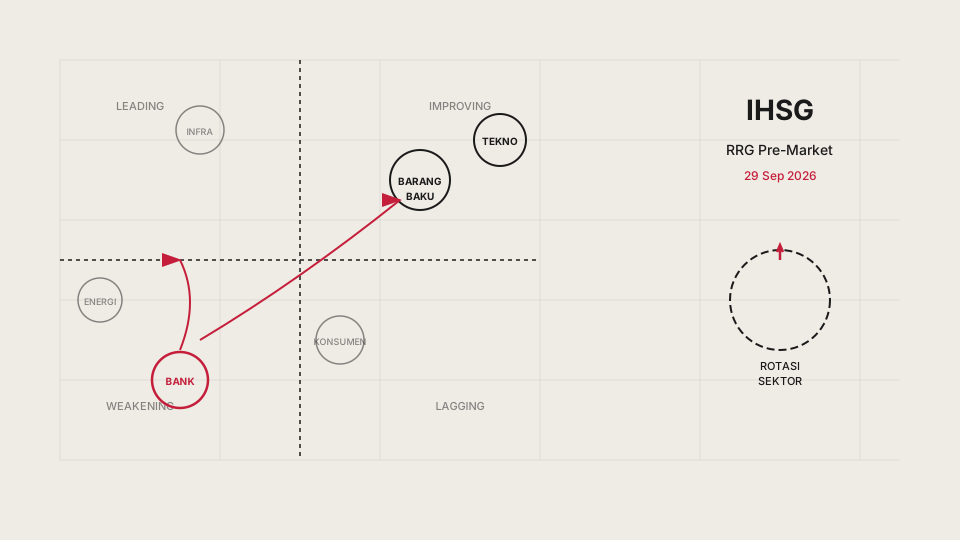
Berdasarkan Relative Rotation Graph (RRG) periode terbaru, sektor Keuangan berada di kuadran Weakening dengan momentum negatif yang masih menguat. Sektor ini telah keluar dari zona Leading sejak pertengahan September dan belum menunjukkan tanda-tanda pembalikan arah. Perbankan, yang bobotnya besar di IHSG, menjadi beban struktural bagi indeks selama arus asing tetap keluar.
Sebaliknya, sektor Barang Baku (AMMN, MDKA, ANTM, INCO) dan Teknologi (DCII, BUKA, GOTO) berpindah ke kuadran Improving. Barang Baku didorong oleh harga komoditas global yang relatif stabil serta permintaan logam untuk transisi energi. Teknologi memulai pulih setelah koreksi tajam Agustus, didukung valuasi yang lebih menarik dan harapan perbaikan performa operasional kuartal III.
Sektor Infrastruktur dan Properti berada di Lagging — RSMI dan JPH masih lemah, namun pergerakan mulai mengempis, menandakan potensi bottoming. Energi (PGAS, MEDC, AKRA) diam di Weakening seiring koreksi harga minyak. Konsumen Primer (ICBP, INDF, MYOR) dan Kesehatan (KLBF, SIDO, MIKA) netral di Lagging, menunggu katalis baru.
Dari sisi stock pick berbasis RRG, tiga emiten dari sektor Improving/Leading layak dipantau: AMMN (Barang Baku, Large Cap, posisi RRG: Leading → Improving) didukung kekuatan fundamental tembaga/emas dan ekspansi Aliran; DCII (Teknologi, Mid Cap, posisi RRG: Improving) memiliki momentum harga naik dengan volume meningkat pasca koreksi; INCO (Barang Baku, Large Cap, posisi RRG: Improving) mendapat sentimen positif dari proyek HPAL dan harga nikel yang stabil di atas USD 16.000/ton.
Katalis minggu ini: data inflasi AS (PCE) Jumat malam, keputusan suku bunga BI Kamis, dan arus modal asing harian. Outlook jangka pendek IHSG condong sideways dengan bias koreksi terbatas di kisaran 6.400–6.600 selama tekanan perbankan berlanjut. Strategi: akumulasi selektif pada sektor Improving (Barang Baku, Teknologi) saat pullback, kurangi eksposur Keuangan hingga RRG menunjukkan rotasi balik ke Leading. (ta/lar)
Tulisan ini hanya berupa informasi pasar, bukan ajakan atau rekomendasi untuk membeli maupun menjual saham dan efek lain yang dibahas. Periksa silang setiap data, lalu lakukan riset lanjutan sendiri sebelum mengambil keputusan.