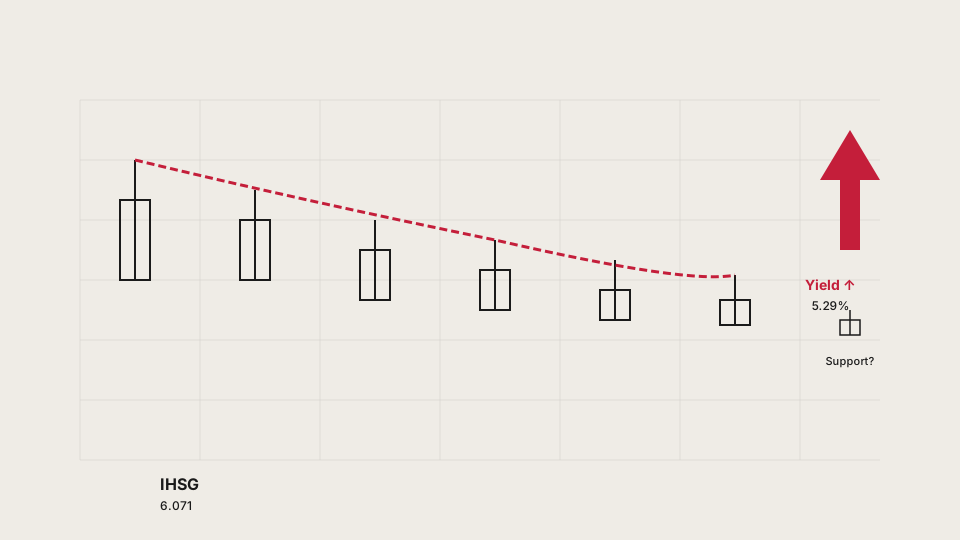
IHSG membuka perdagangan Rabu (1/10) dengan penguatan 0,15% ke 6.130,89 pada sesi I, namun kembali merosot 0,83% ditutup di 6.071,14 — level terendah sejak akhir Agustus — setelah tekanan jual asing melanda sembilan dari sebelas sektor. Sektor teknologi mengantar penurunan 2,76%, diikuti non-konsumer primer (-2,36%) dan energi (-1,35%). Sektor industri jadi satu-satunya yang menguat signifikan (+1,17%).
Di pasar global, data PCE AS Agustus lebih lemah dari estimasi (inti 0,2% MoM vs 0,3% konsensus; 3,0% YoY vs 3,3%) awalnya menenangkan obligasi, namun yield balik naik menjelang penutupan. Treasury 10-tahun AS menembus 5,29% (tertinggi sejak 2002), 30-tahun ke 5,64% (tinggi 24 tahun), dan kurva steepening memperkuat dolar. Pasar kini mematok peluang kenaikan Fed November ~35% (dari 51% sehari sebelumnya), meski prospek hike Desember tetap hidup. Wall Street campur: Dow -0,86%, S&P 500 -0,25%, Nasdaq +0,24%. Eropa merah merata: DAX -0,79%, CAC -0,89%, FTSE -0,29% — kerugian bulanan pertama dalam enam bulan. Asia campur: Nikkei +1,2-1,5% didorong chip, KOSPI datar, Shanghai +0,3%, Hang Seng tipis menguat.
Bagi IHSG, sentimen risk-off global berlanjut. Yield AS tinggi menarik dana keluar dari pasar berkembang, diperkuat rupiah yang terus tertekan. Investor asing mencatat net sell Rp677,4 miliar pada sesi I Rabu, dengan BBCA bocor Rp144,4 miliar (terbesar), diikuti TLKM (Rp64,6 M) dan BMRI (Rp44,5 M). Secara pekanan 22-26 Sep, net sell asing Rp3,15 triliun — BMRI (Rp957 M), BBRI (Rp708 M), BBCA (Rp597 M) jadi tiga besar. YTD net sell asing capai Rp77,5 triliun. Di sisi beli, MDKA (Rp149,6 M), BRMS (Rp82,1 M), ANTM (Rp47,9 M) memimpin akumulasi, mengkonfirmasi rotasi ke komoditas/tambang.
Bank Indonesia mempertahankan BI-Rate 5,75% pada RDG 22-23 Sep (ketiga kali beruntun), fokus stabilisasi rupiah. IHSG sempat naik 1,56% ke 6.374,9 usai keputusan, namun momentum tak tahan lama. Sektor perbankan tetap di bawah tekanan marjinal: NIM tertekan biaya dana, dan aliran asing selektif — BBRI justru mendapat net buy Rp20,1 M pada 28 Sep, sementara BMRI bocor Rp115,3 M. BBCA mencatat crossing jumbo Rp3,06 triliun 24-30 Sep di level Rp6.096-6.211, beriringan rumor akuisisi dan peluncuran short selling 1 Okt.
Jangka pendek, IHSG berisiko menguji support 6.050-6.100 bila yield AS tetap >5,25% dan aliran asing negatif. Sektor tambang (MDKA, AMMN, ANTM) dan konsumer non-primer jadi benteng relatif. Jangka panjang, penurunan inflasi AS membuka ruang Fed jeda hike, yang jika terwujud bisa mengembalikan aliran ke pasar berkembang — namun ketidakpastian geopolitik (Timur Tengah, perdagangan) dan kurva yield steepening tetap risiko utama.
Saham relevan: BBCA (Perbankan) — crossing volume besar & short selling baru 1 Okt jadi katalis pergerakan tajam; thesis: franchise terkuat, tapi tekanan asing berkelanjutan & NIM risiko utama. MDKA (Tambang) — net buy asing konsisten, eksposur tembaga/emas hedging inflasi; katalis: harga komoditas & ekspansi produksi; risiko: regulasi ekspor & China demand. BBRI (Perbankan) — akumulasi asing di level support Rp3.120-3.170, valuasi menarik; katalis: peningkatan kualitas aset & NIM recovery; risiko: kredit macet mikro & tekanan yield. (ta/lar)
Tulisan ini hanya berupa informasi pasar, bukan ajakan atau rekomendasi untuk membeli maupun menjual saham dan efek lain yang dibahas. Periksa silang setiap data, lalu lakukan riset lanjutan sendiri sebelum mengambil keputusan.