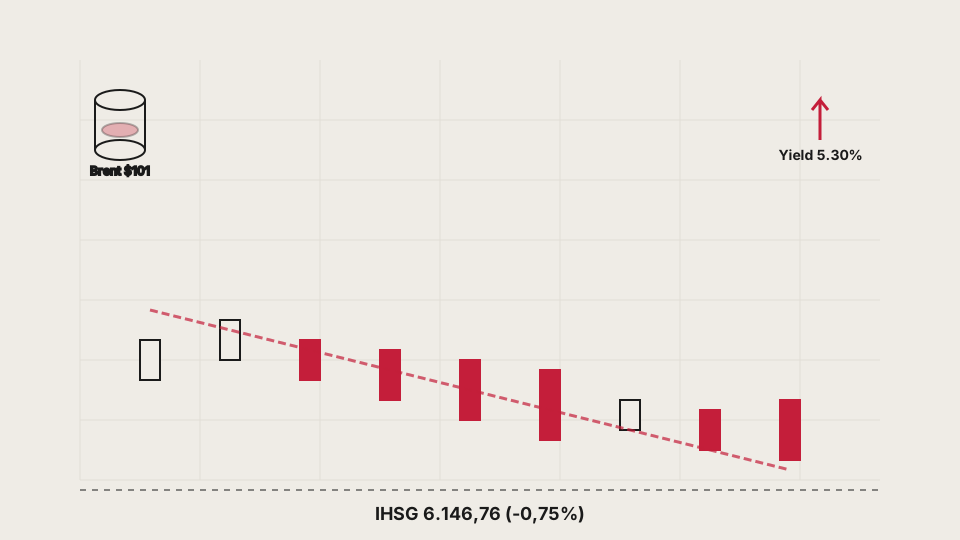
Indeks Harga Saham Gabungan (IHSG) ditutup melemah 0,75% ke level 6.146,76 pada Rabu (7/10), mengikuti sentimen negatif di bursa Asia dan Eropa. Tekanan jual didominasi saham blue-chip besar seperti BYAN, BBCA, MORA, UNTR, dan DSSA, sementara BBRI, TLKM, SMMA, dan CASA berusaha menopang koreksi. Volume perdagangan tercatat Rp9,8 triliun — masih di bawah rata-rata 30 hari — mencerminkan kecenderungan wait-and-see di tengah ketidakpastian global.
Secara global, sentimen pasar bergeser ke risk-off seiring kenaikan imbal hasil obligasi dan harga minyak. Imbal hasil Treasury AS 10 tahun stabil di kisaran 5,30% (data per 30 September) setelah menyentuh level tertinggi multi-dekade, didorong term premium dan kekhawatiran fiskal. Dollar Index (DXY) menguat 0,45% ke 102,29, menekan mata uang pasar berkembang. Minyak Brent naik ke USD101,49/barrel (+0,9%) berikutan eskalasi serangan tanker di Selat Hormuz — sembilan insiden hanya di Oktober, menyamai total September. AS: S&P 500 turun 0,22% dari rekor tinggi, Nasdaq -0,22%, Dow -0,66% menunggu minit FOMC September. Eropa: Stoxx 600 turun ~1%, FTSE 100 -0,79%, DAX -1,35%, CAC 40 -1,22% tekanan spread OAT-Bund Prancis yang melebar (defisit anggaran) dan kenaikan yield. Asia: Nikkei -0,92%, Kospi -1,98%, Hang Seng -0,62%, China libur Golden Week. Data ISM Services PMI AS September 54,9 (konsensus 51,8) menegaskan ekonomi tangguh, menurunkan peluang potong bunga Fed November.
Bank Indonesia mempertahankan BI-Rate di 5,75% (Deposit Facility 4,75%, Lending Facility 6,50%) dengan sikap hawkish pause — siap mengeksekusi triple intervention (spot, NDF/DNDF, hedging swap) jika rupiah tertekan. Cadangan devisa Agustus 2026: USD147,2 miliar (5,5 bulan impor). Rupiah menguat tipis ke Rp17.910 per dolar. Aliran asing net sell Rp240,4 miliar (1 Oktober), akumulasi YTD net sell Rp109,45 triliun. BMRI, GOTO, BBRI jadi top sell asing; TLKM, DSSA, ENRG jadi top buy.
Teknis IHSG: daily chart menunjukkan koreksi dari resistance 6.210 menuju support 6.100–6.120 (EMA 20 & 50). RSI 14 hari turun ke 43 dari 48, momentum bullish melemah tapi belum oversold. MACD converge ke garis nol. Sektor perbankan dan telekomunikasi paling sensitif ke aliran asing dan yield; energi dan bahan baku ikut dinamika komoditas. Perbankan oversold jangka pendek jadi kandidat bounce teknis jika aliran asing membalik.
Tiga saham relevan untuk dipantau: BBRI (Perbankan) — thesis: Holding Ultra Mikro sebagai moat struktural, dividen 3 tahun naik berturut-turut, fair value konsensus Rp4.550 (upside ~10% dari Rp4.130), risiko utama: NPL mikro >3% dan tekanan margin jika BI-Rate naik. TLKM (Telekomunikasi) — thesis: data center + fiber dorong recurring revenue tumbuh 2-digit, target analis Rp3.600 (upside ~9% dari Rp3.310), risiko utama: regulasi tarif wholesale dan capex berat 2027. BMRI (Perbankan) — thesis: ekosistem digital Livin' + Kopra turunkan cost of funds ke 2,1%, kredit korporasi tumbuh 14% YoY, valuation P/B 1,15x menarik, risiko utama: overhang aliran keluar asing berkelanjutan dan NPL korporasi.
Sentimen berita 7 hari: BBRI net buy asing Rp1,8 triliun (akumulasi 3 hari terakhir) didorong laporan stress test BI menunjukkan ketahanan modal kuat. TLKM memimpin net buy asing Rp2,1 triliun sebulan terakhir berkat revisi laba buy-side naik 5–7% dan narasi re-rating telco. BMRI masih net sell asing Rp180 miliar/hari rata-rata 5 hari, namun foreign ownership turun ke 38,2% dari 41% awal tahun — level yang historis jadi entry point. (ta/lar)
Tulisan ini hanya berupa informasi pasar, bukan ajakan atau rekomendasi untuk membeli maupun menjual saham dan efek lain yang dibahas. Periksa silang setiap data, lalu lakukan riset lanjutan sendiri sebelum mengambil keputusan.