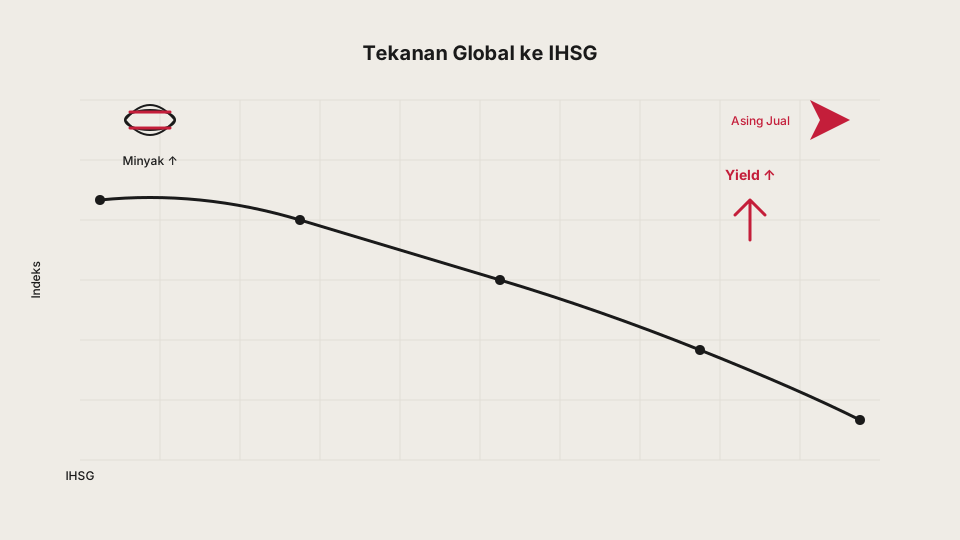
Pasar global memasuki hari perdagangan dengan sentimen risk-off yang terasa jelas. Indeks S&P 500 datar di level 7.683, Nasdaq turun 0,9% ke 26.820, dan Dow Jones mengoreksi 0,7% ke 51.481 pada penutupan Senin (29/9) waktu New York. Trigger utamanya adalah kenaikan yield Treasury AS 10 tahun ke 5,24% — level tertinggi sejak 2007 — didorong oleh ekspektasi Federal Reserve akan mempertahankan kebijakan ketat lebih lama seiring data ekonomi AS yang tetap tangguh. Di sisi komoditas, harga minyak Brent naik ke USD 105 per barel setelah Presiden Trump menolak proposal gencatan senjata bersyarat Iran, memicu kekhawatiran pasokan dan tekanan inflasi tambahan.
Di Eropa, indeks Stoxx 600 tertekan seiring naiknya yield obligasi global dan ketidakpastian geopolitik Timur Tengah. Pasar Asia pagi ini bergerak campuran: Nikkei 225 sedikit menguat namun Hang Seng dan CSI 300 bergerak lateral di bawah tekanan yield AS. Sentimen overall cenderung risk-off dengan VIX naik 8% ke 16,07, mengindikasikan kecemasan jangka pendek yang meningkat. Beberapa pejabat Fed dijadwalkan berbicara hari ini, dan data PCE serta payrolls pekan ini akan jadi katalis penentu arah suku bunga.
Untuk IHSG, tekanan eksternal ini datang saat aliran dana asing sudah konsisten keluar selama beberapa minggu. Data pekan lalu mencatat net sell asing sebesar Rp3,15 triliun, dengan sektor perbankan jadi sasaran utama: BMRI Rp957,6 miliar, BBRI Rp700 miliar, dan BBCA Rp143,3 miliar. IHSG mengoreksi 3,09% pekan lalu ke 6.241,89. Tekanan yield global dan minyak naik memperberat beban bagi saham sensitif suku bunga dan aliran modal asing, khususnya big-cap banking dan teknologi.
Sektor yang cenderung tahan dalam kondisi ini meliputi komoditas dan energi domestik (ADRO, PTBA, ITMG) yang mendapat dorongan dari harga batubara dan minyak global yang tetap tinggi. Sektor konsumer primer (ICBP, INDF, MYOR) juga menunjukkan ketahanan didukung daya beli domestik yang relatif stabil. Di sisi lain, perbankan besar (BBCA, BMRI, BBRI, BBNI) menghadapi tekanan jangka pendek dari keluarnya dana asing, meski fundamental domestik — pertumbuhan kredit, kualitas aset, dan dividend yield — tetap menarik bagi investor jangka panjang.
Tiga saham relevan untuk dipantau: BBCA (Perbankan) — thesis defensif dengan NIM >5%, dividend yield konsisten, dan efisiensi operasional tertinggi; katalis jangka pendek adalah potensial MSCI rebalancing dan pembalikan sentimen asing; risiko utama sensitivitas yield AS dan tekanan net sell asing berkelanjutan. BMRI (Perbankan) — laba bersih semester I tumbuh 24,4% YoY ke Rp30,4 triliun, NPL 1%, dividend yield ~9%; katalis pemulihan imbal hasil kredit korporasi dan reinvestasi SRBI; risiko serupa dengan BBCA pada aliran dana asing. ADRO (Pertambangan Batubara) — penerima manfaat langsung dari harga komoditas global tinggi, arus kas kuat, dan valuasi yang masih diskontokan peers regional; katalis jangka pendek adalah kenaikan harga batubara termal dan manajemen biaya efisien; risiko utama regulasi transisi energi dan volatilitas harga komoditas.
Analisis sentimen berita 7 hari terakhir: BBCA sentimen netral-ke-positive dengan analis menilai saham masih murah (target Rp7.150) meski NIM tekanan; BMRI sentimen positive didukung laku solid semester I dan rekomendasi buy mayoritas analis (target Rp5.800); ADRO sentimen positive di tengah komoditas tinggi namun ada narasi risiko transisi energi jangka menengah. (ta/lar)
Tulisan ini hanya berupa informasi pasar, bukan ajakan atau rekomendasi untuk membeli maupun menjual saham dan efek lain yang dibahas. Periksa silang setiap data, lalu lakukan riset lanjutan sendiri sebelum mengambil keputusan.